 लेखक:
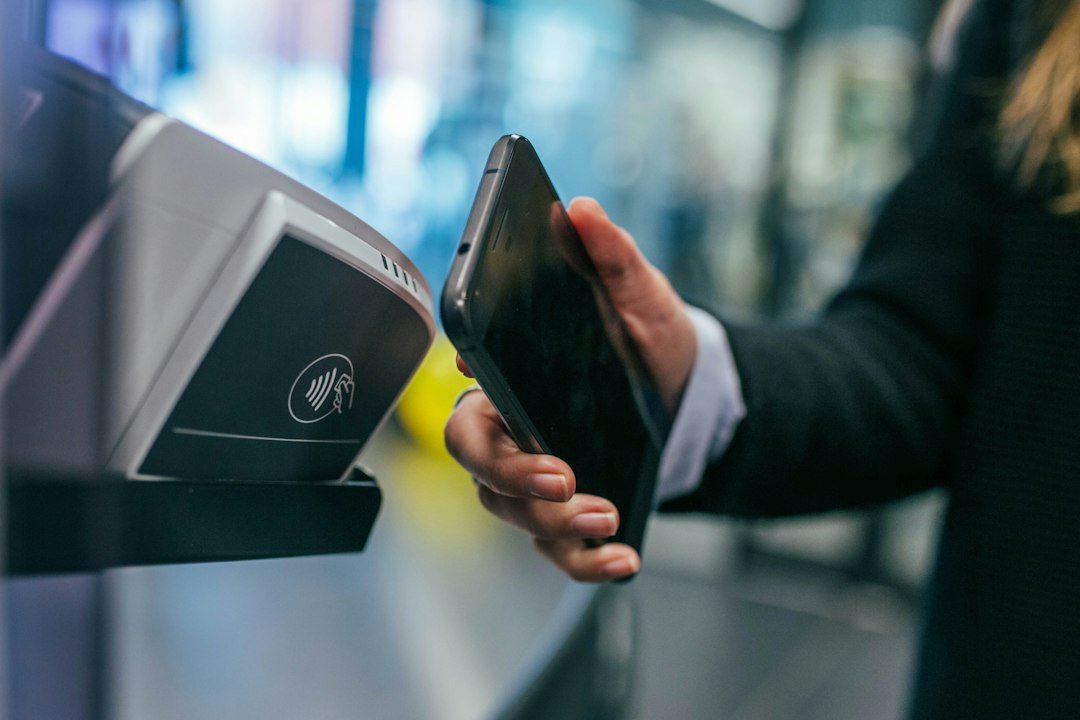
UPI यानी Unified Payments Interface भारत की instant bank-to-bank payment system है। इसका इस्तेमाल mobile apps के जरिए पैसे भेजने, merchant payment करने, QR code scan करने और कई दूसरे payment flows में किया जाता है। UPI का infrastructure National Payments Corporation of India (NPCI) operate करती है।
UPI क्या है?
UPI एक interoperable payment system है जिसमें अलग-अलग banks और payment apps एक common framework के जरिए transact कर सकते हैं। User को हर payment के लिए account number और IFSC manually डालने की जरूरत नहीं होती; UPI ID, mobile-linked flow, QR या supported identifiers के जरिए payment initiate किया जा सकता है।
UPI payment कैसे होता है?
1. User payment initiate करता है
User app में recipient चुनता है, QR scan करता है या UPI ID enter करता है।
2. App transaction request बनाती है
Payment app request को UPI network के जरिए relevant banks तक route करती है।
3. User authentication देता है
Transaction authorize करने के लिए UPI PIN जैसे authentication control use होते हैं। PIN को किसी person, merchant या support agent के साथ share नहीं करना चाहिए।
4. Banks transaction process करते हैं
Payer और payee banks UPI infrastructure के जरिए transaction settle/process करते हैं और app status दिखाती है।
UPI ID क्या होती है?
UPI ID एक virtual payment address हो सकती है, जैसे name@bank या app-defined handle। इससे payment करने वाले को account number और IFSC जानने की जरूरत कम हो जाती है। अलग apps एक ही bank account को support कर सकती हैं, subject to bank/app rules.
UPI QR कैसे काम करता है?
QR code merchant या recipient की payment details encode कर सकता है। User app से QR scan करता है, amount verify करता है और PIN से authorize करता है। Dynamic QR में amount जैसी details पहले से pre-filled हो सकती हैं।
UPI और wallet में क्या फर्क है?
Wallet में पहले value load करनी पड़ सकती है, जबकि standard UPI transaction linked bank account से bank account तक move हो सकती है। कुछ apps दोनों features offer करती हैं, इसलिए app interface देखकर confusion हो सकता है।
UPI की security के लिए 7 जरूरी बातें
- UPI PIN किसी से share न करें।
- पैसे receive करने के लिए सामान्यतः PIN enter करने की जरूरत नहीं होती।
- Collect request approve करने से पहले payee और amount verify करें।
- Unknown screen-sharing या remote-access apps से बचें।
- Fake customer-care numbers पर credentials न दें।
- App सिर्फ trusted store/source से install करें।
- Transaction alert और bank statement regularly check करें।
Failed और pending transaction में क्या करें?
Payment status app और bank records से verify करें। Duplicate payment से बचने के लिए तुरंत वही transaction बार-बार repeat न करें। Complaint या dispute के लिए app/bank के official support flow use करें।
UPI ने India के digital payments को कैसे बदला?
UPI ने interoperable QR और instant account-to-account payments को mass scale पर आसान बनाया। Small merchants से लेकर large businesses तक एक common payment layer use कर सकते हैं। इसके ऊपर recurring payments, merchant collections और other digital payment experiences build किए जा सकते हैं।
UPI payment करने से पहले क्या verify करें?
Payment screen पर सिर्फ QR scan होना पर्याप्त नहीं है। Recipient name, amount और transaction purpose verify करें। अगर merchant name expected business से match नहीं करता या collect request बिना context आए, तो approve न करें।
Collect Request क्या है?
UPI में कुछ flows में recipient या merchant payment request भेज सकता है। User को request approve करने से पहले amount और payee details check करनी चाहिए। Fraud cases में attacker “refund”, “KYC” या “prize” के नाम पर collect request approve करवाने की कोशिश कर सकता है।
UPI PIN कब डालना चाहिए?
UPI PIN transaction authorize करने के लिए है। किसी caller, support agent या merchant को PIN बताने की जरूरत नहीं होती। सामान्य receive-only situation में PIN share या enter कराने की मांग red flag हो सकती है।
Wrong UPI transfer हो जाए तो क्या करें?
सबसे पहले transaction ID, recipient details और timestamp save करें। फिर payment app और linked bank के official complaint channel use करें। Social media पर मिले random “support numbers” पर call न करें। Recovery outcome transaction status और recipient-side process पर depend कर सकता है।
Merchant और personal UPI use में क्या फर्क हो सकता है?
Merchant flows में QR, reconciliation, settlement reporting और business tools जैसी capabilities जुड़ सकती हैं। Personal account-to-account transfer simple हो सकता है। Exact limits और features bank/app/provider के अनुसार अलग हो सकते हैं।
UPI के साथ common fraud patterns
- Fake customer-care number
- Refund के नाम पर collect request
- Screen-sharing app install करवाना
- Fake QR या payment screenshot
- Remote KYC या account block की धमकी
- UPI PIN या OTP मांगना
Business के लिए UPI checklist
- Official merchant QR prominently display करें
- Payment receive होने पर सिर्फ screenshot पर भरोसा न करें; app/bank confirmation देखें
- Daily reconciliation रखें
- Staff को fraud patterns पर train करें
- Refund process लिखित और controlled रखें
UPI, Digital Rupee और card payments में basic फर्क
UPI bank-account payment rail है, जबकि Digital Rupee central-bank-issued digital money का form है। Card payments अलग card-network infrastructure use करते हैं। User experience similar दिख सकता है, लेकिन backend architecture अलग है।
FAQ
क्या QR scan करते ही पैसे कट जाते हैं?
सिर्फ QR scan करना transaction completion नहीं है। User को payment details verify करके authorization देना पड़ता है।
क्या किसी को UPI ID बताना unsafe है?
UPI ID payment receive करने के लिए share की जा सकती है, लेकिन PIN, OTP और device credentials secret रहने चाहिए।
अगर transaction pending है तो तुरंत दोबारा payment करूँ?
पहले status verify करें। बिना check किए repeat payment duplicate debit का risk बढ़ा सकती है।
Related Reading
Bottom line
UPI का core idea simple है: अलग banks और apps के बीच fast interoperable payments। User के लिए सबसे जरूरी चीज payment details verify करना और UPI PIN को secret रखना है।